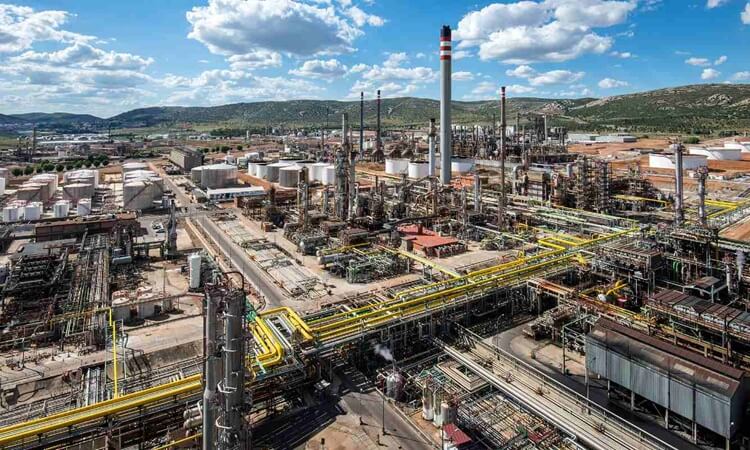
Para entender por qué llenar el depósito cuesta lo que cuesta ya no basta con mirar el barril. Los problemas en las refinerías han dejado fuera del mercado entre seis y ocho millones de barriles diarios de capacidad efectiva desde finales de primavera, lo que supone el 10% del total mundial. La brecha entre el crudo y sus derivados no tiene precedentes. Con el Brent en torno a los 104 dólares, el barril de diésel se vendía unos 100 dólares por encima del West Texas Intermediate. Europa, que se ha dedicado a cerrar refinerías durante más de dos décadas, es quien más lo sufre, y la presión ya pasa a la gasolina.
El porqué de la dependencia energética (uno de tantos)
Desde 2009 han cerrado en Europa unas 35 refinerías, cerca del 20% de la capacidad del continente. Analistas sitúan la capacidad primaria de la UE-27, Reino Unido, Noruega y Suiza en 625,4 millones de toneladas anuales a cierre de 2025, 167,6 millones menos que en 2009. Las razones de este descenso pasan por márgenes ajustados, el coste de la energía y del CO2 y la idea de que la demanda iría a menos.
Las ventajas fiscales al gasóleo llenaron las carreteras de coches diésel, y hoy la UE tiene gasolina de sobra, que exporta, y le falta diésel, que importa. Entre 2019 y 2025, Europa y Norteamérica perdieron 2,1 millones de barriles diarios de capacidad mientras China y Oriente Próximo sumaban 4,4 millones. Y tras vetar el diésel ruso en 2023, Europa comenzó a depender mucho del Golfo hasta importar 700.000 barriles diarios de productos.
Puede leer el artículo completo aquí